До 30% автозаправочных станций в России потенциально избыточны. К такому выводу пришла Ассоциация «Надёжный партнёр», проанализировав с помощью искусственного интеллекта данные по Нижегородской и Тверской областям, а также Красноярскому краю. Об этом на Российской энергетической неделе заявил заместитель председателя наблюдательного совета ассоциации Дмитрий Гусев.
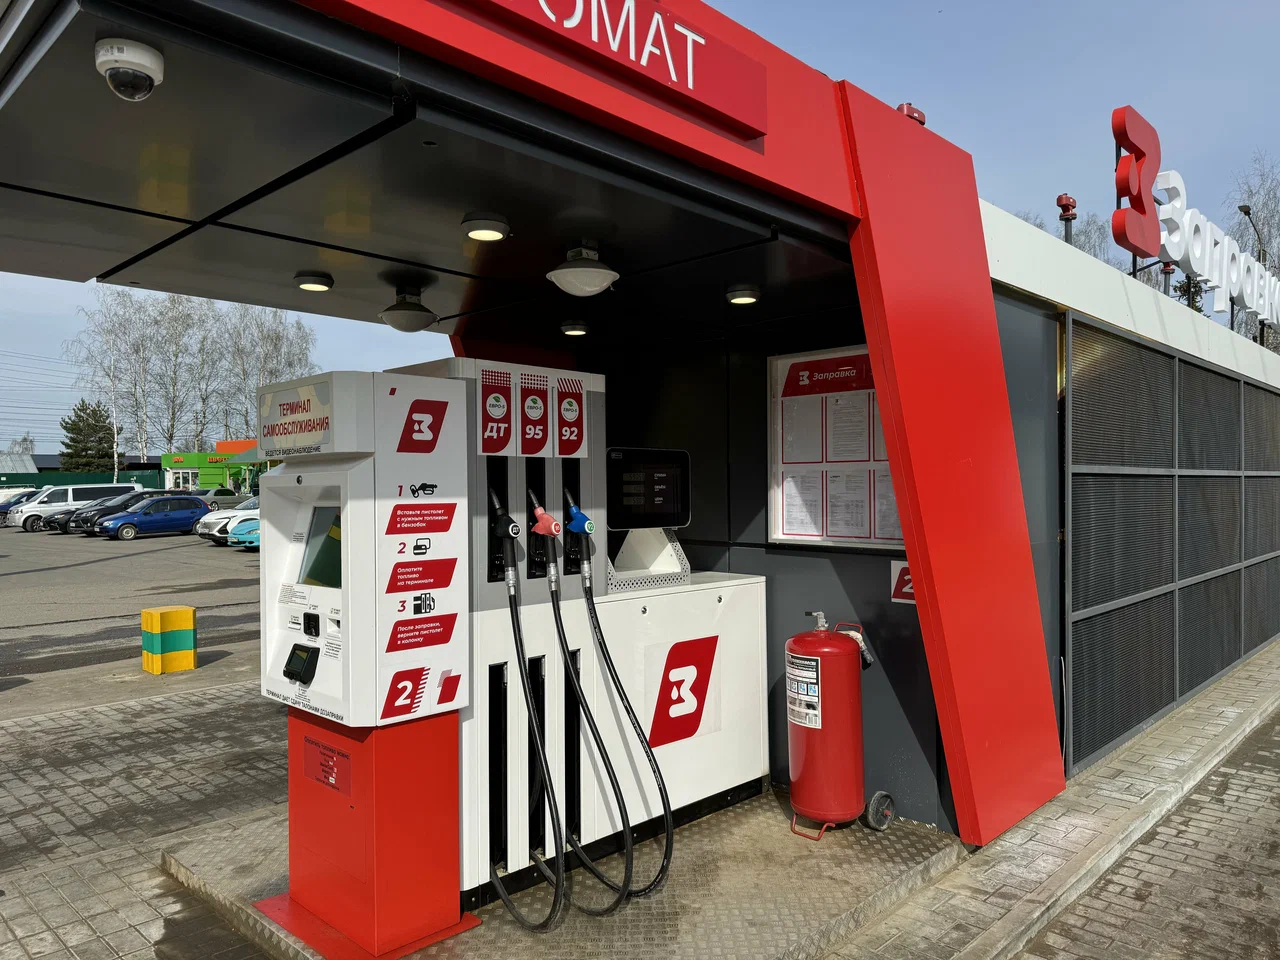
Фото: «Яндекс» «Потенциально избыточны»: в России начинается подготовка к волне слияний и поглощений независимых АЗС
Елена Иванова
Аналогичный анализ других регионов, включая нефтебазы, может дать сопоставимые результаты, заявил представитель ассоциации. Гусев выступил за развитие государственного планирования топливной инфраструктуры с использованием ИИ и больших данных, создание единого координирующего органа и системы измеримых показателей.
Однако низкая загрузка отдельной АЗС не обязательно означает, что её закрытие не повлияет на доступность топлива: станция может обслуживать удалённые населённые пункты, сезонный транспортный поток или участок трассы, где поблизости нет альтернативы. Такая ситуация наблюдается на Дальнем Востоке и в Сибири.
Независимые операторы — большая часть инфраструктуры
По оценке «ОМТ-Консалт», в 2025 году в России насчитывалось около 22,6 тыс. АЗС, реализующих бензин и дизельное топливо. Из них 57,4% приходилось на независимых операторов, 37,6% — на вертикально интегрированные нефтяные компании (ВИНК), ещё 4,9% — на франчайзинговые станции. При этом в более широких оценках, включающих другие категории заправок, независимый сегмент занимает около 65% объектов.
Независимые АЗС — это компании и отдельные предприниматели, которые не входят в структуру крупных нефтяных корпораций и обычно не располагают собственными нефтеперерабатывающими заводами. Они приобретают топливо у производителей, трейдеров, нефтебаз и других оптовых поставщиков.
По оценке участников рынка, на независимый сегмент приходится примерно 30–40% розничных продаж топлива. Его значение определяется не только объёмом реализации, но и географией присутствия: небольшие сети и одиночные станции нередко работают там, где крупным компаниям сложнее обеспечить необходимую доходность.
Где независимые заправки особенно важны
Наибольшее значение независимый сегмент имеет в Сибири, на Дальнем Востоке, в отдельных регионах Северного Кавказа и на юге России. Эксперты также выделяют Крым и ряд территорий с протяжённой дорожной сетью и сравнительно низкой плотностью населения.
В Сибири и на Дальнем Востоке проблема связана с расстояниями, логистикой и неоднородностью спроса. Крупная нефтяная компания может сосредоточить инвестиции на основных транспортных коридорах и наиболее загруженных направлениях. Независимые операторы дополняют эту сеть заправками в небольших городах, посёлках и на региональных трассах.
На Северном Кавказе и в Крыму независимые станции также играют заметную роль в обеспечении локального спроса. Для ряда населённых пунктов закрытие единственной или одной из немногих АЗС означает не просто сокращение конкуренции, а увеличение расстояния до ближайшей точки заправки.
Точное ранжирование регионов по доле независимых станций требует актуальной статистики по каждому субъекту. Однако отраслевые эксперты ранее указывали, что независимые операторы особенно широко представлены за Уралом и в ряде кавказских регионов.
Почему без них нельзя обойтись
Независимые АЗС выполняют три важные функции.
Во-первых, они дополняют инфраструктуру крупных нефтяных компаний. В малонаселённых районах и на дорогах с небольшим трафиком строительство и содержание станции может не обеспечивать доходность, которую ожидает крупный сетевой оператор. Для местного предпринимателя такая заправка может быть частью более широкого бизнеса, включающего торговлю, обслуживание транспорта или поставки топлива предприятиям.
Во-вторых, независимые операторы поддерживают конкуренцию. Они могут предлагать более низкие цены в периоды благоприятной конъюнктуры, развивать региональные сети и обслуживать корпоративных клиентов, которым неудобно работать с федеральными поставщиками.
В-третьих, они создают резерв инфраструктуры на случай изменения транспортных потоков и спроса. Чем меньше альтернативных заправок остаётся в конкретном районе, тем выше зависимость потребителей от ограниченного числа поставщиков.
Экономика независимых АЗС ухудшается
Главная проблема независимого сегмента — отсутствие собственной нефтепереработки и зависимость от оптового рынка. Крупные вертикально интегрированные компании могут обеспечивать свои АЗС топливом с собственных НПЗ, тогда как независимые операторы закупают его по биржевым или внебиржевым ценам, часто через посредников.
В периоды кризиса и роста оптовых цен независимая заправка вынуждена покупать подорожавшее топливо, но не всегда может поднять розничную цену — покупатель переходит на соседнюю станцию крупной сети, где цена может быть ниже благодаря иной структуре снабжения. В кризисы независимые становятся объектом пристального внимания регулирующих органов, например, ФАС.
По данным «ОМТ-Консалт», опубликованным в июне 2026 года, средняя цена бензина на независимых АЗС с начала года выросла примерно на 15% — с 66,4 до 76,9 руб. за литр к 19 июня. На станциях ВИНК рост за тот же период составил около 4% — с 70,7 до 73,3 руб. за литр. Для дизельного топлива разница в динамике также была существенной.
Одним из факторов стало сокращение предложения на бирже на фоне остановок и ремонтов НПЗ. С 1 по 19 июня 2026 года объём биржевых продаж бензина снизился на 22% относительно аналогичного периода прошлого года, до 404,3 тыс. тонн, а дизельного топлива — на 29%, до 753,3 тыс. тонн.
В условиях ограниченного предложения независимые операторы могут оказаться в конце очереди за ресурсом. Нефтяные компании прежде всего обеспечивают собственные сети и выполняют обязательства перед приоритетными категориями потребителей. Независимым АЗС приходится приобретать топливо через посредников или небольшими партиями, что увеличивает стоимость поставки.
Почему закрытия могут ускориться
Сокращение числа независимых АЗС началось не в 2026 году. По данным «ОМТ-Консалт», в 2025 году число станций, реализующих бензин и дизель, снизилось до 22,6 тыс. объектов. В более широком сегменте, по данным компании за январь—июль 2026 года, общее количество заправок с учётом газовых и модульных сократилось на 1%, до 28 054. Число обычных АЗС уменьшилось на 0,3%, до 23 419.
Параллельно сокращается количество компаний на топливном рынке. По данным «Контур.Фокуса», на конец июня 2026 года в розничной продаже топлива работали 9186 организаций — примерно на 2% меньше, чем в начале года. За первое полугодие было ликвидировано 628 компаний и зарегистрировано 404 новых участника. В оптовой торговле топливом число организаций также уменьшилось примерно на 2%.
Если в густонаселенных районах снижение числа операторов проходит безболезненно, то после ухода независимых участников со слабой инфраструктурой последствия для потребителей могут оказаться значительно серьёзнее, чем показывает общероссийская статистика.
Что означает вывод об «избыточных» 30%
Предложение оценивать топливную инфраструктуру с помощью ИИ и больших данных отражает реальную проблему: российская сеть АЗС развивалась неравномерно, а экономическая привлекательность отдельных объектов меняется вслед за транспортными потоками, конкуренцией и стоимостью топлива.
Однако понятие «лишняя АЗС» необходимо определить. Станция может быть коммерчески убыточной, но иметь инфраструктурное значение для удалённого района. В таком случае её закрытие может потребовать дополнительных расходов на логистику или мер поддержки оставшегося оператора.