В то время как российские власти вновь ограничивают розничные продажи горючего, в Соединенных Штатах и странах Евросоюза стоимость бензина и дизельного топлива снижается. При этом каждая сторона выбрала собственный подход к решению проблемы.
Источник фото: Superstation.pro
Виктор Левин
Как отмечает журнал «Нефть и капитал», США сделали ставку на рынок. Brent закрепилась ниже $100 за баррель, НПЗ перешли на более дешевый зимний бензин. За месяц Regular подешевел на 9,5%, дизель — на 2,3%. Для поддержки рынка Вашингтон дополнительно направил на северо-восток страны 300 тыс. баррелей дистиллятов.
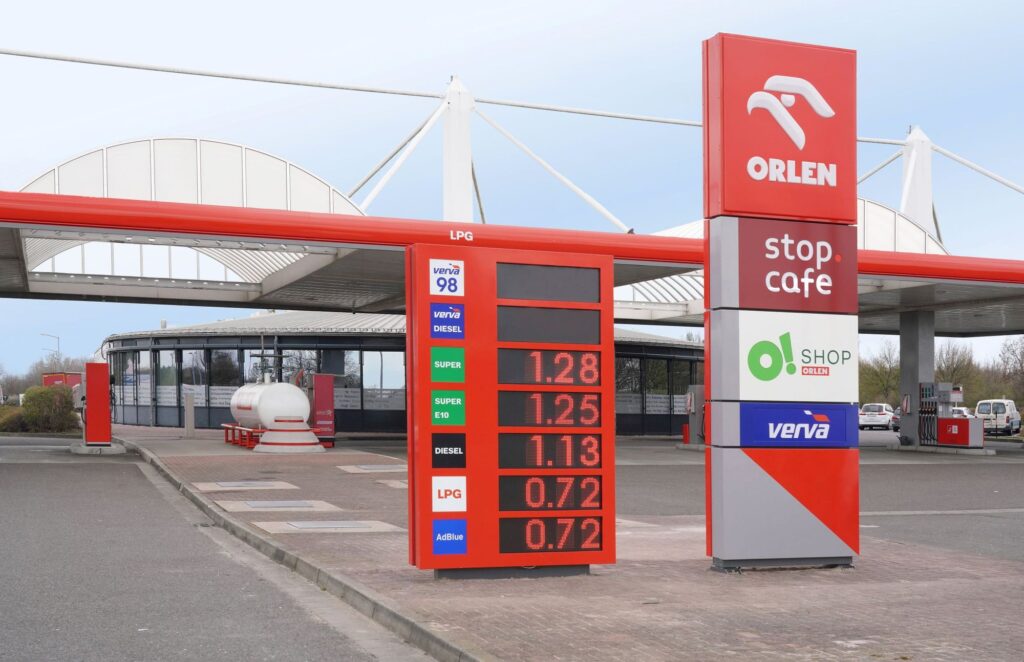
Европа подключила государство. Германия снизила налоговую нагрузку на топливо, Польша урезала НДС с 23% до 8%, Испания сохранила льготы, Италия зафиксировала цены по соглашениям с поставщиками, Франция начала продавать дизель из запасов по историческим закупочным ценам.
Результат за месяц: бензин в ЕС подешевел на 8,3%, дизель — на 3,7%. В США галлон бензина впервые с июля опустился ниже $4.
Российский путь в этом смысле выглядит принципиально иным. Ограничения розничных продаж, введённые в ряде регионов, решают задачу не столько ценовую, сколько административную: они фиксируют объём, который потребитель может купить за один раз, но не влияют на саму стоимость литра. В результате возникает разрыв между формально регулируемым рынком и фактическим дефицитом, который перераспределяет топливо в пользу тех, кто готов платить больше или искать обходные каналы. Такой подход позволяет сдержать видимый рост ценников на заправках, но не устраняет причин, по которым топливо дорожает.
Показательно, что западные меры, описанные выше, тоже не являются чисто рыночными. Снижение налогов в Германии и Польше, продление льгот в Испании, соглашения с поставщиками в Италии и распродажа стратегических запасов во Франции — всё это прямое вмешательство государства, просто оформленное иначе. Разница не в наличии регулирования как такового, а в его инструментах: Европа и США предпочли работать с ценой и предложением через бюджетные и резервные механизмы, тогда как Россия делает ставку на административные ограничения спроса. Первый подход быстрее отражается на ценнике, второй — на доступности топлива.
У обоих подходов есть цена. Американские резервы дистиллятов опустились до минимума с 2003 года, а это значит, что запас прочности на случай нового сбоя поставок сократился. Европейские налоговые послабления увеличивают нагрузку на бюджеты и создают соблазн сохранить льготы дольше, чем требует ситуация. Российские ограничения продаж, в свою очередь, чреваты уходом рынка в тень и накоплением отложенного спроса, который при снятии ограничений может реализоваться разом. Ни одна из моделей не устраняет фундаментальную зависимость от баланса нефтепереработки и логистики.
Для потребителя итог пока выглядит в пользу западных рынков: там цена за месяц заметно снизилась, тогда как в России речь идёт скорее о сдерживании роста, чем о падении.