В октябре стоимость портовых услуг на Северо-Западе на перевалке экспортного угля достигла $15–25 за тонну. Для небольших партий это почти вдвое выше летнего уровня.Российская угольная отрасль оказалась в двойной ловушке. Сначала экспортёры столкнулись с ограничениями Восточного полигона железных дорог, теперь дорожает перевалка угля на Балтике.
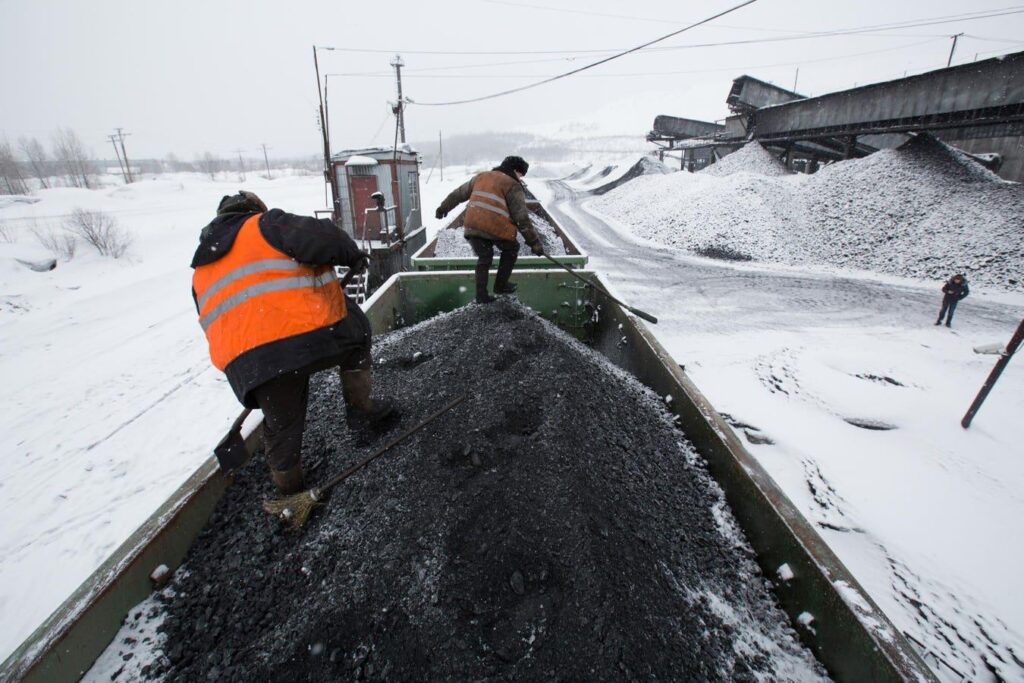
Фото: alphaleaders.co.uk. Экспорт угля тормозят РЖД и балтийские порты
Елена Иванова
Удобрения и зерно — в приоритете
Угольщикам приходится конкурировать за железнодорожные мощности и портовые терминалы с экспортёрами удобрений, зерна и других грузов, которые зачастую приносят инфраструктурным операторам больше денег. Складывается парадоксальная ситуация: Россия обладает огромными запасами угля, располагает крупными добывающими предприятиями и заинтересована в экспортной выручке, но не может доставить сырьё покупателю.
Кризис только выглядит логистическим. На самом деле за нынешними трудностями угольной отрасли маячит совершенно другой вопрос: насколько вообще нужен стране экспорт угля, если его поддержание требует всё больших затрат, а последствия отраслевого спада ложатся на целые промышленные регионы?
Почему уголь проигрывает конкуренцию за российские порты
Проблема заключается в экономике перевалки. Порт — не просто место, где грузят товар на корабли. Это инфраструктура с ограниченной пропускной способностью, и каждый терминал заинтересован в обработке наиболее доходных грузов.
Уголь в этой конкуренции оказывается не в лучшем положении.
Во-первых, его перевалка требует специализированного оборудования, складских площадок, систем пылеподавления и соблюдения экологических требований. Во-вторых, угольные партии занимают значительные площади и создают дополнительные расходы на хранение и обработку. Универсальные терминалы могут выбирать между разными экспортными грузами. Если удобрения или зерно обеспечивают более высокую маржу и более привлекательную экономику обработки, порт будет отдавать предпочтение им. Поэтому даже при наличии свободных мощностей угольщики не всегда получают необходимые условия.
Ситуацию усугубляет железнодорожная логистика. Уголь из Кузбасса нужно доставить за тысячи километров до морских терминалов. Восточное направление ограничено пропускной способностью магистралей, южное осложнено геополитическими обстоятельствами, а теперь дорожает и северо-западное.
По оценке Международного энергетического агентства (МЭА), в 2025 году российский высококалорийный уголь продавался со значительным дисконтом. Например, уголь, отгружаемый через Балтику, в среднем стоил на $36 за тонну дешевле европейского ориентира ARA. На восточном направлении дисконт относительно австралийского угля составлял около $21 за тонну.
В результате российские производители теряют сразу на нескольких этапах: продают дешевле конкурентов, больше платят за железную дорогу и портовую перевалку, а также сталкиваются с ростом стоимости морской доставки.
Нужен ли России экспорт угля
Уголь остаётся важным экспортным товаром, но экономическая целесообразность его вывоза за рубеж существенно различается в зависимости от месторождения, качества сырья и расстояния до покупателя.
За продолжение экспорта говорят три основных аргумента.
Первый — валютная выручка. Россия остаётся одним из крупнейших поставщиков угля на мировой рынок. По оценке МЭА, в 2025 году экспортные доходы страны составили около $19 млрд. Это значительные поступления для экономики, хотя они заметно уступают показателям прежних лет. Для сравнения: Австралия заработала на угольном экспорте около $45 млрд, Индонезия — $33 млрд.
Второй — рабочие места и региональная экономика. Для Кузбасса, Хакасии, Якутии и ряда других территорий угольная промышленность обеспечивает основную занятость, налоговые поступления и развитие инфраструктуры. Закрытие шахт и разрезов означает не просто сокращение производства, а кризис целых городов и промышленных районов.
Уголь — это ценное металлургическое сырьё. Если энергетические угли используются преимущественно для производства электроэнергии и сталкиваются с долгосрочным давлением энергетического перехода, то коксующиеся угли необходимы для традиционного производства стали и пока сохраняет стратегическое значение для металлургии.
Поэтому полный отказ от экспорта угля был бы экономически неоправданным, но столь же сомнительно поддерживать поставки любой ценой, если стоимость доставки превышает экономический эффект от продажи.
Угольный кризис уже превращается в социальный
Наиболее тяжёлые последствия испытывает Кузбасс — крупнейший угледобывающий регион страны. По данным губернатора Ильи Середюка, в апреле 2026 года 33 угольных предприятия региона находились в кризисной зоне, 17 приостановили работу, а восемь из них уже не должны возобновить добычу. За 2025 год добыча в регионе сократилась на 7,6 млн тонн. За два года падение составило 11%.
Но ещё показательнее ситуация с занятостью и региональными финансами. За год численность работников угольных предприятий сократилась на 7 тысяч человек. Доля угольщиков в доходах регионального бюджета уменьшилась с 40% до 18%. За 2025 год бюджет недополучил 36 млрд рублей, а за два года потери относительно уровня 2023 года достигли 120 млрд рублей.
Это уже не просто проблемы отдельных собственников шахт. Снижение доходов отрасли ограничивает возможности региона финансировать социальные программы, ремонтировать дороги, поддерживать коммунальную инфраструктуру и развивать города. Если закрывается крупная шахта, одновременно теряют заказы железнодорожные предприятия, ремонтные организации, транспортные компании, поставщики оборудования и местный малый бизнес.
В итоге один остановленный разрез способен запустить цепную реакцию увольнений и сокращения доходов целого муниципалитета.
Масштаб проблемы подтверждает и общероссийская статистика. По данным, приведённым в материалах правительства, в 2025 году совокупный убыток угольной отрасли достиг 408 млрд рублей против 112,6 млрд рублей годом ранее. Убыточными оказались 66,1% предприятий.
При этом Минэнерго рассчитывает сохранить добычу в 2026 году на уровне около 430 млн тонн и удержать экспортные объёмы. Но ведомство одновременно прогнозирует убытки отрасли в размере 300–310 млрд рублей.
Есть ли альтернатива Балтике и Восточному полигону
Она существует, но каждая из альтернатив имеет ограничения.
Мурманск может стать дополнительным каналом вывоза угля на внешние рынки. По приведённым данным, в октябре Мурманский морской торговый порт обработал 1,46 млн тонн грузов — втрое больше, чем годом ранее. Однако рост перевалки не означает, что все дополнительные мощности доступны именно угольщикам.
Дальний Восток — это основное направление переориентации российского экспорта на Китай, Индию и другие азиатские рынки. В 2025 году грузооборот угля в дальневосточных портах достиг 126,8 млн тонн, увеличившись на 15,6%. Особенно заметно выросли отгрузки через Ванино и Владивосток. Однако проблема заключается в доставке сырья из Кузбасса. Восточный полигон уже обслуживает большое количество грузов, а расширение железнодорожной инфраструктуры требует огромных инвестиций.
Если геополитическая обстановка изменится и южные маршруты станут доступнее, часть угольных потоков может вернуться к более коротким и экономически выгодным маршрутам. Однако рассчитывать на это как на гарантированное решение пока нельзя.
Почему государство продолжает поддерживать угольщиков
Возникает закономерный вопрос: если отрасль убыточна, почему государство не позволит рынку самостоятельно определить, какие шахты должны работать, а какие закрыться?
Причина в социальных последствиях. Массовая остановка предприятий способна вызвать безработицу, падение региональных бюджетов и необходимость масштабных государственных расходов на поддержку моногородов. Поэтому власти пытаются одновременно сохранить производство, экспорт и занятость. Для угольщиков предусмотрены налоговые послабления, отсрочки по отдельным платежам и механизмы поддержки железнодорожных перевозок.
Но такая политика имеет обратную сторону: бюджетные ресурсы направляются на поддержание предприятий, часть которых при существующих мировых ценах и логистических расходах не способна работать прибыльно. Получается замкнутый круг: без государственной помощи угольные компании рискуют остановиться, но постоянная поддержка не устраняет фундаментальную проблему их конкурентоспособности.
Что делать с российской угольной отраслью
Главная ошибка — рассматривать экспорт угля как безусловную ценность независимо от экономических условий. России необходима более избирательная стратегия. Нужно сохранять экспорт наиболее конкурентоспособного угля, прежде всего востребованного металлургического сырья и развивать переработку угля и производство продукции с более высокой добавленной стоимостью.
Однако с сокращением потребления энергетического угля в мире нельзя закрывать глаза на то, что столько угольных предприятий стране не требуется. Поэтому необходимо создавать программы переобучения работников и диверсификации экономики моногородов.
Главная проблема — не уголь, а зависимость регионов от него
Балтика дорожает, Восточный полигон ограничен, южные маршруты нестабильны. При этом конкуренты — Австралия и Индонезия — обладают более выгодной логистикой и могут предлагать покупателям привлекательные цены.
Российская угольная промышленность оказалась заложником прежней экспортной модели. Долгие годы развитие отрасли строилось на увеличении добычи и поставок за рубеж. Предполагалось, что мирового спроса хватит, железные дороги обеспечат доставку, а порты найдут возможность перевалки. Теперь выяснилось, что наличие запасов и производственных мощностей ещё не гарантирует прибыльности бизнеса.
И самое неприятное заключается в том, что расплачиваться за эту ситуацию приходится не только владельцам угольных компаний. Последствия кризиса ощущают шахтёры, жители моногородов, местный бизнес и региональные бюджеты.
России действительно нужен уголь, но ей не нужен экспорт, который становится убыточным для компаний и одновременно создаёт многомиллиардную нагрузку на государство. Сохранение отрасли не должно превращаться в бесконечное субсидирование добычи ради сохранения статистики производства.
Вопрос уже не в том, сколько миллионов тонн угля страна сможет вывезти. Вопрос в том, сколько денег этот экспорт принесёт экономике и какой ценой он будет обеспечен для людей, живущих в угольных регионах.