
Цена природного газа на европейском хабе TTF 14 сентября впервые с декабря 2022 года превысила $1000 за 1 тыс. кубометров. Для Европы это особенно неприятный момент: газ дорожает как раз тогда, когда континент входит в отопительный сезон с необычно низкими запасами. К началу сентября европейские хранилища были заполнены примерно на две трети, а в Германии — лишь на 53%, что является минимумом примерно за 15 лет.
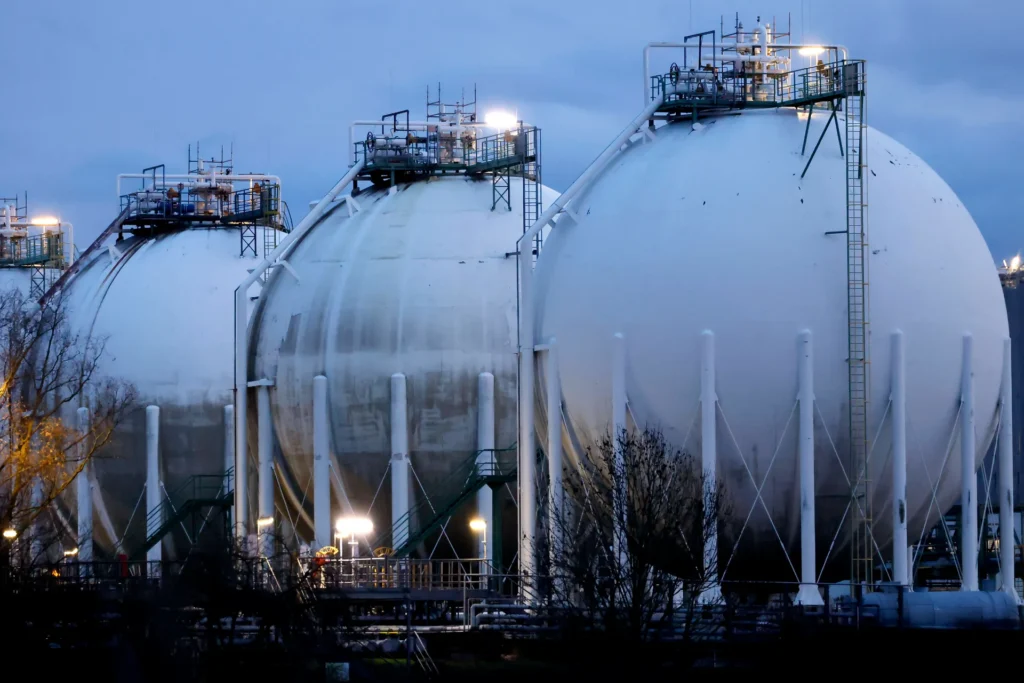
Фото: Spiegel. Германия входит в отопительный сезон с ПХГ на уровне 56%
Елена Иванова
На бирже в Роттердаме фьючерс TTF поднимался выше €83 за МВт·ч — в пересчёте на тысячу кубометров и с учётом курса евро это уже соответствует примерно $1 тыс. и более. Для Европы это особенно неприятный момент: газ дорожает как раз тогда, когда континент входит в отопительный сезон с необычно низкими запасами. К началу сентября европейские хранилища были заполнены примерно на две трети, а в Германии — лишь на 56%. Это минимум за последние 15 лет.
В ЕС действуют рекомендации по уровню газа в ПХГ на 1 ноября. Хранилища должны быть заполнены на 90%. В Германии эти нормативы не выполнялись очень давно. Немцы входят в зиму с 70% газа в ПХГ. Но до 1 ноября осталось полтора месяца, но и даже этих показателей достичь не удастся.
Причина нынешнего скачка — прежде всего глобальный дефицит СПГ. Конфликт на Ближнем Востоке и проблемы с поставками через Ормузский пролив резко сократили доступность ближневосточного сжиженного газа. По оценке Reuters, экспорт СПГ из региона сократился примерно на 85%. Европа при этом вынуждена конкурировать за ограниченные партии с азиатскими покупателями.
Ситуацию усугубляет Катар. Повреждение мощностей Ras Laffan сократило его экспортные возможности, а QatarEnergy продлила форс-мажор по части контрактов. Поэтому даже возможное улучшение ситуации с судоходством через Ормуз не означает мгновенного возвращения прежнего предложения: часть производственных мощностей придется восстанавливать.
Кто заплатит за дорогой газ
Первый удар приходится по промышленности. Особенно уязвимы производства, где газ является не просто источником энергии, а частью технологического процесса: химическая промышленность, производство удобрений, стекло, керамика, металлургия, бумага и некоторые виды пищевой промышленности.
Европейская промышленность уже вошла в нынешний кризис ослабленной. По оценке Reuters, к концу 2025 года цены на газ в Европе хотя и были примерно на 34% ниже средних значений 2022 года, всё ещё оставались примерно на 50% выше докризисного уровня. За 2019–2023 годы Европа потеряла более миллиона промышленных рабочих мест. Одна только Германия потеряла ещё около 143 тыс. промышленных рабочих мест в 2025 году.
Новый скачок повышает риск того, что временное сокращение производства превратится в долгосрочный перенос мощностей за пределы Европы. Британские и европейские производители уже предупреждают о сокращении инвестиций, возможных потерях рабочих мест и переносе производства в страны с более дешёвой энергией. Особенно чувствительны химическая промышленность и металлургия.
Второй риск — электроэнергия. Газовые электростанции во многих странах ЕС остаются важным источником балансировки энергосистемы. Поэтому дорогой газ способен поднимать не только счета непосредственно за газ, но и оптовые цены на электричество.
Третий эффект — инфляция. Европейский центральный банк уже обеспокоен тем, что новый скачок стоимости газа и нефтепродуктов может сделать инфляцию более устойчивой. Фьючерсы на газ с поставкой в декабре поднялись выше €83/МВт·ч — значительно выше даже стресс-сценария ЕЦБ в €77. В результате у регулятора появляется противоположная обычной для энергетического кризиса проблема: вместо снижения ставок может потребоваться их повышение.
Дорогой газ одновременно снижает промышленное производство, ухудшает положение потребителей и заставляет ЕЦБ дольше держать высокую стоимость кредита.
Кто пострадает сильнее всего
Больше других рискуют страны, где промышленность имеет большой вес и где электроэнергетика или отопление сильнее зависят от газа. На первом месте здесь Германия. Далее уязвимы Нидерланды, Италия, Австрия и некоторые страны Центральной Европы. Но степень воздействия различается: Франция, например, имеет большую долю атомной генерации и поэтому несколько меньше зависит от газа в производстве электроэнергии.
Германия одновременно и крупнейшая промышленная экономика Европы и крупный потребитель газа. Поэтому здесь дорогой газ быстро превращается в проблему конкурентоспособности. Немецкое министерство экономики уже фиксирует замедление внутреннего потребления на фоне сохраняющихся высоких цен на энергию.
Особенно плохо ситуация выглядит для энергоёмких немецких отраслей, которые конкурируют с американскими и азиатскими производителями. Американская промышленность получает газ по цене, которая значительно ниже европейской, а США одновременно наращивают экспорт СПГ.
Почему Германия оказалась в таком положении по собственной вине
Нельзя сказать, что нынешний скачок цен — результат исключительно немецких решений. Главный непосредственный фактор сейчас находится за пределами Германии: геополитический кризис на Ближнем Востоке и сокращение мирового предложения LNG.
Но уязвимость Германии действительно во многом была создана её энергетической политикой последних двух десятилетий.
До энергетического кризиса Германия построила модель, в которой дешёвый российский трубопроводный газ должен был обеспечивать промышленность, а атомная энергетика постепенно выводилась из эксплуатации. Россия перед 2022 годом обеспечивала около 65% немецкого газового импорта.
При этом Берлин долго рассчитывал на расширение прямых поставок через Nord Stream. Одновременно Германия отказывалась от атомной энергетики: последние три реактора были окончательно остановлены в апреле 2023 года.
Проблема оказалась не в самом отказе от атомной энергетики или в переходе к возобновляемым источникам как таковым. Проблема была в последовательности решений: страна сначала закрывала часть гарантированных мощностей и увеличивала зависимость промышленности от газа, а затем обнаружила, что наиболее дешёвый и удобный источник этого газа оказался геополитически ненадёжным.
После 2022 года Германия была вынуждена за считанные месяцы создавать инфраструктуру СПГ, которой раньше практически не имела. Сейчас страна уже диверсифицировала поставки: крупнейшим поставщиком газа стала Норвегия, появились терминалы для сжиженного газа. Но за эту диверсификацию приходится платить более высокую цену. По словам представителя норвежской Equinor, Германия теперь имеет достаточно разнообразные источники для обеспечения физической безопасности поставок, но цена этой безопасности высока.
В сегодняшней ситуации виновато не только действующее правительство но и все предыдущие, от Шредера и Меркель до Мерца: они слишком долго исходили из того, что энергетическая модель будет стабильной. В результате пришлось в аварийном режиме перестраивать её после исчезновения дешёвого российского газа. Политику зависимости от российского газа и решение об ускоренном отказе от атомной энергетики формировали разные кабинеты, а не одна партия или один канцлер. Поэтому нынешний энергетический дисбаланс — скорее результат накопленных политических решений, чем ошибка исключительно нынешнего правительства.
Когда газ в Европе снова подешевеет
Быстрого возвращения к европейским ценам 2024–2025 годов рынок пока не обещает. Ключевой фактор — зима. Если она окажется мягкой, спрос на отопление будет ниже, хранилища не придется интенсивно опустошать, и цены могут довольно быстро пойти вниз. Если же Европа получит холодную зиму при нынешних запасах, конкуренция за СПГ с Азией усилится, и рынок способен оставаться выше €80–100/МВт·ч.
При этом среднесрочная перспектива выглядит лучше. Международное энергетическое агентство ожидает ускорения роста мирового производства СПГ в 2026 году более чем на 7%, или более чем на 40 млрд кубометров. Свыше 85% прироста должны обеспечить США, Канада и Мексика.
Но это скорее история 2027 года, чем ближайших недель. По оценке аналитиков, приведённой Wall Street Journal, TTF может закончить 2026 год около €80/МВт·ч, а к концу 2027-го опуститься примерно к €40 при увеличении предложения LNG и нормальной погоде.
Есть и более оптимистичный сценарий: если геополитическая напряжённость быстро снизится, Ормуз снова станет полноценным маршрутом для СПГ, а зима окажется тёплой, рынок может развернуться значительно раньше.
Но существует и обратный сценарий. Если проблемы с ближневосточными поставками затянутся, Европа войдёт в зиму с недостаточными запасами и будет вынуждена перекупать СПГ у Азии, нынешние $1000 за тысячу кубометров могут оказаться не потолком.
Европа снова столкнулась с той же проблемой
Главный парадокс нынешнего кризиса заключается в том, что с точки зрения газового баланса, Европа сейчас более диверсифицирована, чем в 2022 году. У неё есть LNG-терминалы, новые трубопроводные маршруты, больше поставщиков и значительно меньше зависимости от одного источника.
Но экономически положение остаётся уязвимым. Европа научилась не оставаться без газа, но пока не научилась получать его по цене, которая позволяла бы европейской промышленности безболезненно конкурировать с США и Азией.
Именно поэтому нынешний скачок до $1000 за тысячу кубометров опасен не столько угрозой повторения 2022 года с физическим дефицитом, сколько закреплением структурно высокой стоимости энергии. Для Германии и других индустриальных стран это означает продолжение деиндустриализации, более дорогую электроэнергию, слабее внутренний спрос и дополнительное давление на инфляцию.
Нельзя забывать прямого влияния высоких цен на энергию на немецкий бюджет. Минфин страны сообщил, что финансовая поддержка населению и промышленности из-за повышения цен на электричество составило более 16 млрд евро, субвенции на газ превысили 14 млрд евро. Только одноразовая помощь домохозяйствам страны в 2022 году сократило доходную часть бюджета на 8,5 млрд евро.
Европа сменила поставщиков газа, но не стала независимой от мировых экономических процессов. В результате пострадали и европейские страны, и «Газпром», а с ним и российский бюджет.
Но ренессанс Realpolitik пока не наступил.