Российские власти впервые с 10 июля разрешили судам с экспортным зерном выходить из портов Азовского моря. Это может частично восстановить поставки через южный экспортный коридор, остановка которого усилила давление на внутренние цены и лишила аграриев важного канала сбыта. Однако быстрое возвращение к прежним объёмам отгрузок не гарантировано: разрешения пока временные, а военные риски для судоходства сохраняются.
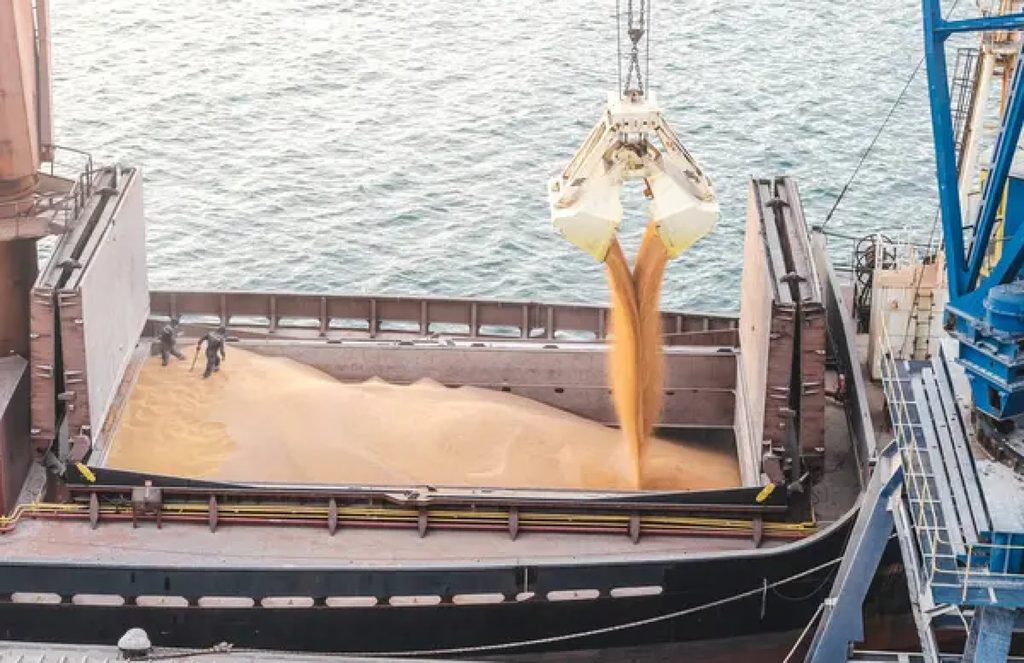
Фото: ukr.net Россия возобновила экспорт зерна через Азовское море
Елена Иванова
По данным Bloomberg, временные разрешения получили суда, находящиеся в портах Темрюк и Кавказ. Как минимум одно судно уже прошло через Керченский пролив в Чёрное море. Reuters сообщил, что разрешения на проход будут действовать до 15 ноября, а часть судов планируется выводить в сопровождении военно-морских конвоев. До остановки судоходства в июле этого года через Азовское море проходила примерно треть российского морского экспорта пшеницы.
Экспортный коридор важнее для юга страны
Ограничения, введённые в июле на фоне атак на суда и инфраструктуру, практически остановили отгрузки из Азовского и части черноморских портов. Экспортёрам пришлось искать альтернативные маршруты, прежде всего, через Балтийское море. Но полностью компенсировать потерянные мощности не удалось: мощности РЖД оказались перегруженными, потребовались дополнительные перевалочные операции, а также создание новых терминалов, изначально не предназначенных для зерновых грузов.
По данным Reuters, в предыдущем экспортном сезоне, с июля 2025-го по июнь 2026 года, через порты Азовского и Чёрного морей Россия вывезла 46,3 млн т зерна — около 90% морского зернового экспорта страны. Альтернативные порты не смогли быстро принять прежние объёмы. В начале октября Bloomberg со ссылкой на данные Kpler сообщал, что пять основных альтернативных портов отправили около 1,3 млн т зерна и масличных за июль—сентябрь. Для сравнения, через основные черноморские терминалы за сопоставимый период можно было бы отгрузить порядка 12 млн т продукции.
«В принципе, маршрутов, способных заменить Чёрное море, нет», — отмечал управляющий директор аналитического центра «СовЭкон» Андрей Сизов.
Возобновление прохода через Керченский пролив особенно важно для производителей Ростовской области, Краснодарского края и других южных регионов. Здесь зерно традиционно ориентировано на экспорт, а цена закупки зависит от того, сколько экспортёр может заплатить с учётом стоимости доставки до порта, перевалки и морского фрахта.
Цены могут вырасти внутри России, даже если мировые котировки снизятся
До появления новостей о возобновлении судоходства российский рынок пшеницы начал постепенно восстанавливаться после падения в период уборки. По данным «СовЭкон», средняя цена пшеницы четвёртого класса за неделю выросла на 50 руб., до 7 975 руб. за тонну. Однако она не покрывает себестоимость продукции.
Поддержку рынку оказало сокращение продаж со стороны сельхозпроизводителей. В сентябре аграрии продали 8,2 млн т зерна — на 26% меньше, чем годом ранее. После активных продаж нового урожая, необходимых для пополнения оборотных средств, предложение стало менее интенсивным. Одновременно часть покупателей вернулась на рынок на низких ценовых уровнях.
Однако нынешние цены остаются значительно ниже прошлогодних. В сентябре 2025 года средняя цена пшеницы четвёртого класса составляла 14 175 руб. за тонну, а в начале июля 2026 года — 13 150 руб. Таким образом, даже после недавнего повышения зерно стоит примерно на 44% дешевле, чем год назад.
Восстановление азовского маршрута может поддержать внутренние цены по нескольким причинам. Экспортёры получат возможность закупать зерно для новых морских партий, а конкуренция за продукцию в южных регионах может усилиться. Кроме того, сокращение расходов на перенаправление грузов через удалённые порты способно улучшить экономику закупок.
Но эффект будет неодинаковым по регионам. В южных районах, где закупочные цены сильнее зависят от экспортного спроса, дополнительный канал сбыта способен дать более заметную поддержку. В центральных и поволжских регионах влияние будет зависеть от железнодорожных тарифов, расстояния до портов и от того, насколько активно экспортёры станут конкурировать за местное зерно.
При этом рост внутренних цен не гарантирован. Если разрешения позволят вывезти лишь ограниченное количество грузов, дополнительный спрос окажется слишком небольшим для существенного изменения баланса рынка.
Почему зерно может подешеветь на мировом рынке
Реакция международных котировок может оказаться противоположной динамике российских закупочных цен. После сообщений о разрешении судам выходить из Азовского моря фьючерсы на пшеницу в Чикаго 28 октября снижались на 2,8%, достигнув минимума с начала июля. Участники рынка оценили новость как потенциальное увеличение предложения зерна из России.
«Первая реакция рынка была резкой, в сторону снижения. Однако мало кто считает, что открытие портов существенно изменит оценку рисков», — заявил Бертран Эстерле, брокер по сырьевым товарам и вице-президент StoneX.
Если на мировом рынке увеличится доступное предложение, экспортёры могут столкнуться с более низкими ценами реализации. Внутри России закупочные цены вырастут благодаря снижению логистических ограничений. Но одно не обязательно компенсирует другое: итог зависит от экспортной цены, курса рубля, фрахта, страхования и расходов на доставку зерна от хозяйства до порта.
Кроме того, возобновление отгрузок не означает, что экспортёры сразу вернутся к обычным объёмам. Судовладельцам и покупателям необходимо учитывать риски прохода через Керченский пролив и Чёрное море, а сопровождение конвоями само по себе не гарантирует безопасности. Пока нет устойчивого режима судоходства, часть участников рынка может предпочесть не заключать новые контракты или закладывать повышенную премию за риск.
Что это значит для доходов сельхозпроизводителей
Для аграриев главная проблема состоит в разрыве между себестоимостью производства и ценой, которую они могут получить за урожай. Пшеницу приходится хранить, перевозить и продавать, одновременно оплачивая семена, удобрения, топливо, технику, аренду земли и кредиты. Если закупочные цены остаются низкими, хозяйства теряют оборотные средства и вынуждены продавать зерно в менее выгодный момент.
Возобновление экспорта способно улучшить ситуацию, если приведёт к устойчивому увеличению закупок и сокращению скидок, которые покупатели требуют из-за логистических проблем. Особенно это важно для хозяйств на Юге, где экспортный спрос традиционно формирует значительную часть рынка.
Однако повышение цены на 50–100 руб. за тонну не означает автоматического восстановления рентабельности. При цене около 8 тыс. руб. за тонну зерно по-прежнему продаётся значительно дешевле прошлогоднего уровня. Если хозяйство понесло высокие затраты на производство, хранение и доставку, даже небольшое повышение закупочной цены может не покрыть его потери.
Дополнительную поддержку рынку могут оказать государственные интервенционные закупки. Минсельхоз планирует приобрести 3 млн т зерна в период с 1 ноября 2026 года по 30 июня 2027 года. Как говорят специалисты, этого недостаточно.
Мурманск не заменит Азовское море
О трудностях с альтернативной логистикой свидетельствует и начало экспорта зерна через Мурманск. По данным Reuters, Мурманский морской торговый порт и «Деметра Холдинг» приступили к погрузке первой партии объёмом 3,4 тыс. т. В общей сложности из Мурманска в марокканскую Касабланку планируется отправить около 28 тыс. т пшеницы. Арктический маршрут рассматривается как дополнительная возможность сохранить поставки на внешние рынки, но пока речь идёт о небольших объёмах.
Такие решения помогают экспортёрам диверсифицировать маршруты, но не способны быстро заменить южные порты. Перевозка зерна на север требует дополнительной доставки из сельскохозяйственных регионов, а возможности перевалки и регулярность рейсов ограничивают масштаб операций. Поэтому для восстановления нормальной экспортной экономики российскому рынку необходимо не просто наличие альтернативных портов, а устойчивое функционирование основных южных направлений.
Главный вопрос — что произойдёт после 15 ноября
В краткосрочной перспективе разрешение на выход судов через Азовское море может поддержать закупочные цены в южных регионах и дать экспортёрам возможность выполнить часть накопившихся контрактов. Но пока это скорее ограниченное восстановление маршрута, чем возвращение к нормальному режиму работы.
Если разрешения продлят и объём отгрузок начнёт увеличиваться, конкуренция за зерно на Юге может усилиться, а давление на доходы производителей — ослабнуть. Если же после 15 ноября движение снова ограничат или угрозы для судов сохранятся на прежнем уровне, эффект окажется кратковременным.
Для аграриев решающим станет не сам факт прохода первых судов, а способность экспортёров регулярно вывозить значительные объёмы и предлагать закупочные цены, покрывающие производственные и логистические расходы. Пока российский рынок пшеницы остаётся слабым, а восстановление южного экспорта — необходимым, но недостаточным условием для возвращения рентабельности хозяйств.