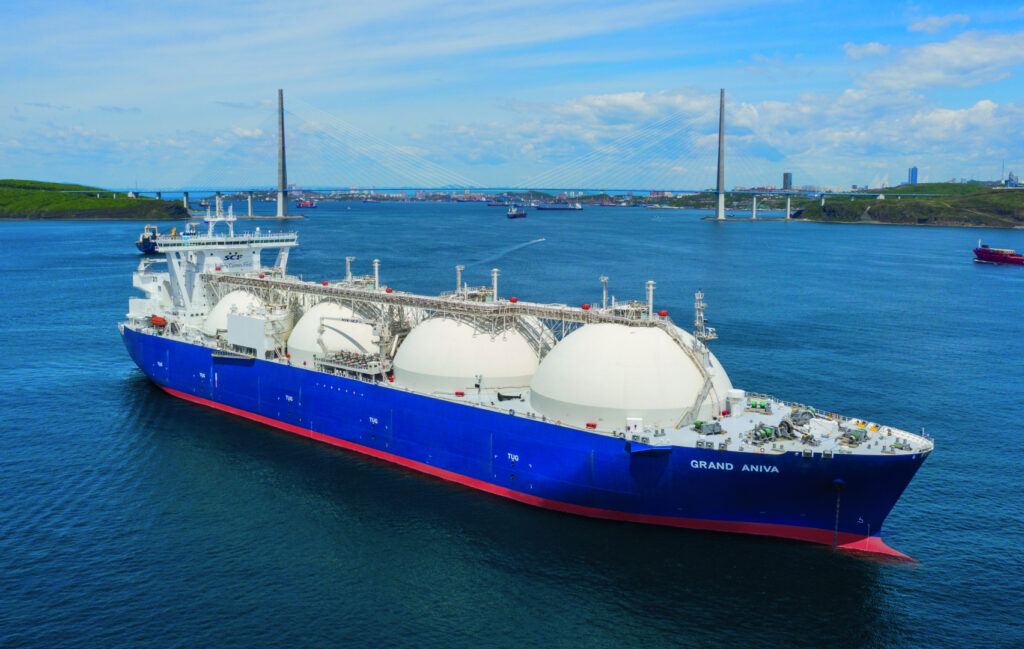
Страны Евросоюза в прошлом месяце приобрели газа и нефти из России на €1,7 млрд, следует из доклада CREA. Объединение стало топ-3 покупателем по денежному показателю. Первое место занял Китай (€8,1 млрд), второе — Индия (€4,1 млрд). ЕС в сентябре также нарастил импорт российского СПГ на 60%. Сумма закупок составила €615 млн. Почти 3/4 физических объемов поставок пришлись на французские порты, остальные партии поступили в Нидерланды и Португалию.
Источник фото: Корабел. ру
Константин Любимов
Подобная динамика выглядит тем более примечательной на фоне сохраняющейся политической установки Брюсселя на постепенный отказ от российских энергоносителей. Формально санкционные пакеты не запрещают закупки трубопроводного газа и сжиженного природного газа, за исключением ряда точечных ограничений, поэтому европейские компании продолжают заключать контракты, руководствуясь прежде всего коммерческой логикой и потребностями внутреннего рынка. Для ряда государств российские поставки остаются наиболее доступным и предсказуемым источником сырья, особенно в условиях ограниченной альтернативной инфраструктуры.
Структура импорта показывает заметную асимметрию внутри самого объединения. Основная часть физических объемов СПГ пришлась на французские терминалы, что объясняется наличием развитой регазификационной инфраструктуры и долгосрочными контрактами, заключенными еще до резкого изменения политической конъюнктуры. Нидерланды и Португалия выступают в качестве дополнительных точек входа, при этом их доли существенно скромнее. Такое распределение означает, что ответственность за значительную часть поставок фактически ложится на ограниченное число стран, тогда как остальные участники союза либо не имеют технической возможности принимать российский СПГ, либо сознательно диверсифицировали свои закупки.
Показатель в €1,7 млрд за сентябрь сам по себе не является рекордным в исторической ретроспективе, однако важен в контексте общей картины. Китай и Индия остаются несопоставимо более крупными покупателями, что отражает смещение российского экспорта на восток после 2022 года. Европейский рынок, утратив статус главного направления поставок, тем не менее сохраняет существенную роль, а рост импорта СПГ на 60% за месяц свидетельствует о том, что полного разрыва энергетических связей не произошло. Скорее речь идет о переформатировании структуры закупок и изменении их логистики.
Отдельного внимания заслуживает вопрос, в какой степени текущие объемы совместимы с заявленными целями энергетической политики ЕС. Официальные планы предполагают сокращение зависимости от российского газа к концу десятилетия, однако практическая реализация упирается в доступность альтернативных поставщиков, ценовые параметры и сроки строительства новой инфраструктуры. В условиях конкуренции за сжиженный газ на мировом рынке европейские покупатели нередко оказываются перед выбором между более дорогими источниками и сохранением прежних контрактов. Это противоречие между декларациями и коммерческой практикой остается одним из центральных сюжетов европейской энергетики.
Наконец, сохранение импорта создает почву для дальнейших дискуссий внутри Евросоюза о действенности санкционного механизма и о согласованности действий отдельных государств. Страны, несущие основную нагрузку по приему поставок, могут требовать более справедливого распределения издержек и рисков, тогда как другие настаивают на ускорении диверсификации. CREA в своих докладах регулярно фиксирует подобные расхождения, подчеркивая, что денежные потоки в адрес российских поставщиков продолжают формировать ресурсную базу, которая остается предметом острой политической полемики. Как будет развиваться ситуация дальше, во многом зависит от темпов ввода новых мощностей и от динамики мировых цен на энергоносители.
Добавим, что за последние пять лет страны ЕС закупили энергоресурсов у России на 320 млрд евро. На этом фоне критика европейских политиков инициативы Трампа разрешить закупку российского дизеля кажется весьма двусмысленной.