Правительство Германии готовит пакет мер экономической безопасности в отношении Китая. Среди обсуждаемых вариантов — новые тарифы на гибридные автомобили, обязательные совместные предприятия, усиление контроля за китайскими инвестициями и расширение экспортного контроля. Берлин рассчитывает представить пакет на уровне правительства в октябре, после чего заручиться поддержкой ЕС.
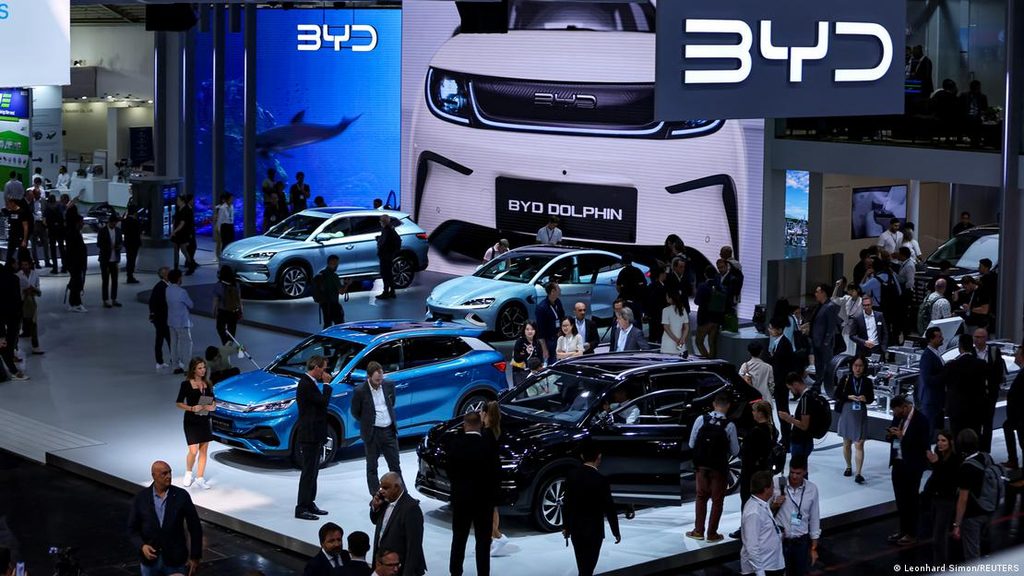
Фото: TAZ Новые меры защиты европейского автомобильного рынка окажутся ящиком Пандоры для всего ЕС
Елена Иванова
Европа подошла к новой торговой войне с Китаем в положении, которое трудно назвать комфортным: китайские товары все сильнее давят на европейских производителей. Одновременно Китай остается одним из ключевых поставщиков компонентов, сырья и технологий для самой европейской промышленности.
Теперь главным фронтом становится автомобильный рынок. Германия, которая десятилетиями выступала против жестких торговых ограничений в отношении Пекина, требует более активной защиты европейского производства. В конце августа правящие в Германии консерваторы и социал-демократы призвали Еврокомиссию ускорить использование антидемпинговых и антисубсидийных мер, а также изменить правила поддержки электромобилей так, чтобы европейские субсидии в большей степени доставались машинам с европейским содержанием.
Теперь немцы готовят пакет предложений с новыми тарифами, обязательными СП, усилением контроля над китайскими инвестициями. Причина понятна: автопроизводители из КНР быстро увеличивают присутствие на европейском рынке. В первой половине 2026 года китайские марки заняли около 9% продаж автомобилей в ЕС. При этом европейские производители столкнулись с низкой рентабельностью, дорогой энергией и необходимостью одновременно инвестировать в электромобили и сокращать издержки.
Брюссель уже ввел пошлины, но Китай обошел часть барьеров
Первоначально конфликт возник вокруг электромобилей. После расследования по субсидиям Еврокомиссия установила дополнительные пошлины на китайские электромобили. В 2026 году Брюссель уже использует не только тарифы: например, Volkswagen получил освобождение от дополнительных пошлин для Cupra Tavascan в обмен на минимальную импортную цену, ограничение объемов поставок и обязательства по инвестициям в Европе.
Но китайские компании нашли другой канал роста — гибриды. Дополнительные тарифы, применяемые к полностью электрическим автомобилям, на них не распространяются. По данным Financial Times, доля китайских гибридов на европейском рынке уже превысила треть, а их импорт в январе–июле 2026 года перешагнул порог в 50 тыс. машин. Поэтому Брюссель сейчас предложил Пекину добровольно ограничить экспорт китайских гибридов примерно 15% европейского рынка. Если договориться не удастся, ЕС рассматривает возможность самостоятельно установить ограничения.
Получается новая конструкция торгового конфликта. Европа уже не пытается просто закрыть рынок для китайских электромобилей. Она пытается заставить Китай ограничить экспорт, увеличить закупки европейских товаров и одновременно сократить торговый дисбаланс.
Китайский ответ может оказаться болезненнее автомобильных пошлин
Но китайский ответ необязательно будет зеркальным, и это в ЕС хорошо понимают. Пекин может ударить не по автомобилям, а по тем европейским промышленным секторам, где зависимость от китайского рынка или китайских компонентов особенно высока. Такой сценарий уже был опробован.
После введения ЕС пошлин на китайские электромобили Китай начал антидемпинговые расследования в отношении европейского бренди, свинины и молочной продукции. В отношении коньяка были введены новые тарифы.
Для Германии наиболее чувствительным направлением остается автомобильный рынок самого Китая. Европейские автоконцерны десятилетиями зарабатывали там значительную часть прибыли и создали производственные мощности непосредственно внутри страны. Поэтому китайский ответ в виде ограничений для немецких автомобилей способен ударить по Германии гораздо сильнее, чем ограничение поставок китайских машин ударит по Китаю. Пекин имеет огромный внутренний рынок и может одновременно стимулировать собственных производителей.
Но еще опаснее другой инструмент — сырьевой.
Редкоземельный рычаг сильнее автомобильного
Китай контролирует около 60% мировой добычи редкоземельных элементов и около 90% их переработки. Для ЕС зависимость еще выше: Китай обеспечивает 100% европейских потребностей в тяжелых редкоземельных элементах.
В 2025 году ограничения Китая на экспорт редкоземельных материалов уже показали, насколько быстро проблема сырья превращается в проблему промышленности. Европейский Центробанк отмечал перебои в цепочках поставок, а европейские автопроизводители сообщали о критически низких запасах и остановке отдельных производственных линий.
Для современной промышленности редкоземельные элементы нужны не только автомобилям. Они используются в электродвигателях, электронике, энергетике, ветрогенераторах, военной технике и высокотехнологичном оборудовании. Поэтому Пекин может одновременно ограничить отдельные европейские товары, усилить контроль за экспортом критического сырья и технологий и сохранить доступ китайских производителей к европейскому рынку через локализацию производства.
Ответный удар может прийтись на зеленую энергетику
По данным Еврокомиссии, Китай контролирует более 80% мирового производства компонентов солнечной фотоэлектрической цепочки. В аккумуляторном производстве его доля еще выше: около 85% мировой установленной мощности производства аккумуляторных ячеек приходится на Китай. В 2024 году 79% импорта аккумуляторов в ЕС по стоимости поступало из Китая.
С одной стороны, Брюссель хочет ускорить переход на электромобили, солнечную энергетику и накопители и снизить зависимость от Китая. Но если слишком быстро закрыть китайский импорт, европейская зеленая трансформация сама станет дороже. Европейский бизнес окажется перед выбором: покупать дешевые китайские компоненты и сохранять конкурентоспособность либо производить больше внутри ЕС, но платить значительно больше.
Именно европейская политика постепенно смещается от полного запрета китайской продукции к попытке заставить китайские компании производить внутри Европы.
Германия первой требует защиты и первой рискует получить ответ
В этом конфликте Германия находится в особенно сложном положении.
С одной стороны, именно немецкий автопром сильнее других европейских отраслей заинтересован в защите собственного рынка. Китайские автомобили становятся конкурентами Volkswagen, BMW и Mercedes непосредственно на европейской территории.
С другой стороны, немецкие компании глубоко встроены в китайскую экономику. Поэтому тарифная война способна ударить не только по китайскому экспорту в Германию, но и по немецким продажам, инвестициям и производству во внутреннем Китае. Германия долго выступала против жесткой линии ЕС, опасаясь ответных мер Пекина. Теперь давление на немецкий автопром стало настолько сильным, что власти готовы обсуждать более жесткие инструменты.
Для остальных стран ЕС ситуация другая. Франция традиционно выступает за защиту воей промышлнности и более жесткое отношение к китайским субсидиям. Италия также требует более высоких барьеров для китайских автомобилей. Но страны, которые связаны с крупными импортерами китайской техники, автопроизводителями, портами и промышленными цепочками, опасаются, что ответные меры Китая распределятся по ЕС крайне неравномерно. В результате внутри Европы возникает конфликт интересов: одна группа стран хочет защитить производство, другая боится потерять экспорт и дешевые поставки.
Кто окажется сильнее
Однозначного ответа здесь нет. У сторон разные виды экономической силы.
Европа имеет крупный платежеспособный рынок. Китайским компаниям крайне выгодно сохранять доступ к 450-миллионному рынку ЕС. Именно поэтому Брюссель пытается использовать не только тарифы, но и доступ к европейскому рынку как рычаг переговоров.
Китай контролирует значительную часть производственных цепочек. Особенно важны аккумуляторы, солнечные компоненты, редкоземельные элементы и целый ряд промежуточных товаров. Быстро заменить китайские поставки Европа не может.
Европейская промышленность обладает технологиями и брендами, которые нужны Китаю, но ее позиции ослабли. В автопроме Китай уже превратился из огромного рынка сбыта для европейских компаний в самостоятельного технологического конкурента.
Китай имеет возможность выбирать, где нанести ответный удар. Он может прийтись как на европейское сельское хозяйство, алкоголь, автомобили, авиацию, так и на сырье или отдельные промышленные компоненты. Опыт 2024 года показывает, что Пекин уже использовал расследования и тарифы против европейских товаров в ответ на действия Брюсселя.
Поэтому наиболее вероятный расклад выглядит не как полная победа одной стороны, а как управляемая торговая война с постепенным разделением цепочек поставок. Европа будет повышать барьеры там, где китайский импорт угрожает промышленному производству, и одновременно предлагать китайским компаниям переносить часть производства в ЕС. Китай, в свою очередь, будет сохранять доступ к европейскому рынку через локализацию, но использовать контроль над сырьем и компонентами как переговорный рычаг.
Именно поэтому нынешний конфликт вокруг автомобилей может оказаться лишь первым этапом гораздо более масштабной перестройки торговли.
Самый опасный для Европы сценарий — не исчезновение китайских автомобилей с рынка. Гораздо серьезнее ситуация, при которой ЕС одновременно ограничит китайский импорт, но не успеет создать собственные мощности по производству аккумуляторов, редкоземельных материалов и солнечного оборудования. Тогда тарифы защитят отдельные заводы, но увеличат себестоимость всей европейской промышленности.
Показательно, что Брюссель уже пытается избежать такого сценария. Еврокомиссия говорит одновременно о сокращении торгового дефицита и создании резервов критически важных материалов. В сентябре Урсула фон дер Ляйен заявила, что дефицит торговли товарами с Китаем достиг €360,6 млрд в 2025 году и продолжил расти в 2026-м, а зависимость от китайских критических минералов требует срочного создания запасов.
Поэтому главный вопрос европейско-китайского противостояния теперь звучит не «кто введет более высокие пошлины». Гораздо важнее, кто быстрее сможет заменить критические цепочки поставок, не разрушив собственную промышленность в процессе.