
Муниципалитет южнокорейского города Пхаджу больше не отдают энергию от ВИЭ национальной энергокомпании KEPCO, а продает ее местным потребителям. Эта система применяется и в Европе. Местные власти обеспечивают электричеством компании по льготным ценам, монетизируют свою собственность, а регионы увеличивают генерацию без строительства крупных сетевых объектов.
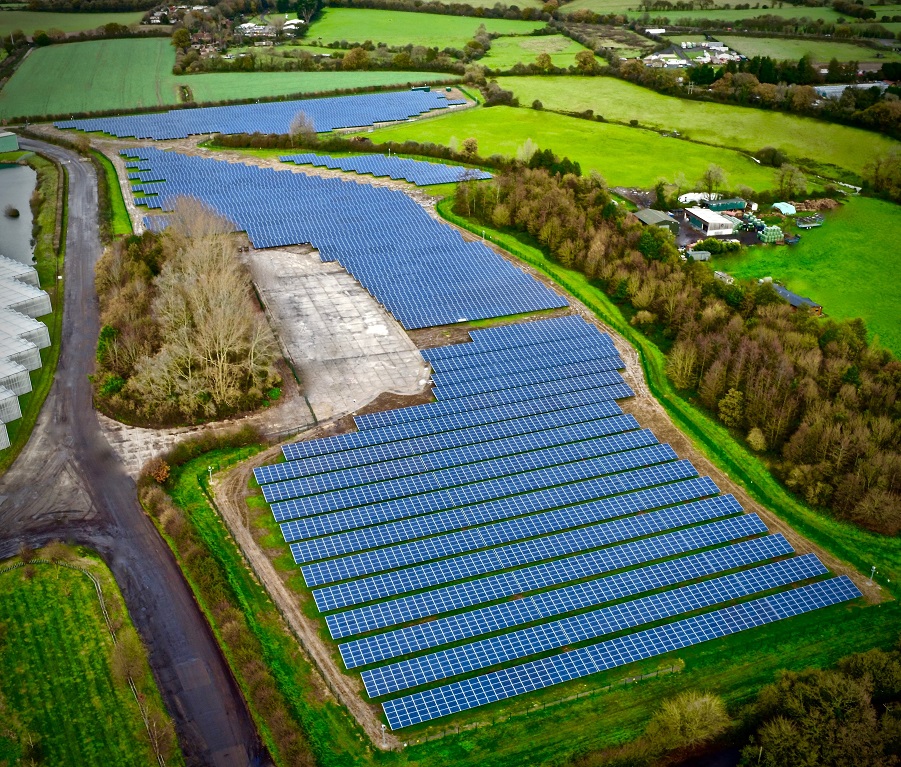
Фото: local.gov.uk В Европе и Азии появляются все больше муниципалитетов, владеющих энергетическими мощностями
Елена Иванова
Энергоснабжение городов: от централизации к сетевым структурам
Власти южнокорейского города Пхаджу, который граничит с Демилитаризованной зоной на границе с КНДР, начал поставлять электроэнергию от солнечной станции мощностью 1,2 МВт, расположенной на землях муниципалитета, напрямую предприятиям округа.
Власти муниципалитета разместили солнечные батареи, организовали генерацию и заключили соглашения о покупке электроэнергии с девятью местными малыми и средними предприятиями. Условия для клиентов более чем привлекательные. Тариф 160 вон/кВт·ч будет действовать в течение 30 лет без изменений. Поставка энергии запланирована с 2026 по 2054 год.
Промышленный город с собственной генерацией
Пхаджу — крупный город по южнокорейским мерках. Его население насчитывает более полумиллиона человек. Площадь города огромна — около 672 км². Он объединяет в себе плотные городские кварталы, например, Унджон, и сельско-промышленные районы. В Пхаджу располагаются два огромных промышленных кластера — дисплейный и книжный.
Главный экономический локомотив города — компания LG Display. Огромный комплекс заводов по производству OLED и LCD экранов расположен в промышленной зоне, которых вокруг Пхаджу более двух десятков. Две из них имеют статус национальных, и двадцать — региональных. Здесь же разместили свои филиалы тайваньский концерн ASE, выпускающий и тестирующий полупроводники, а также японские корпорации Idemitsu Kosan (компоненты для OLED) и NEG Nippon Electric Glass, производящая подложки для экранов.
В муниципалитете работает уникальный книжный кластер, включающий 900 предприятий. Они принадлежат крупнейшим издательствам страны.
Теперь Пхаджу стал пионером распределенной генерации.
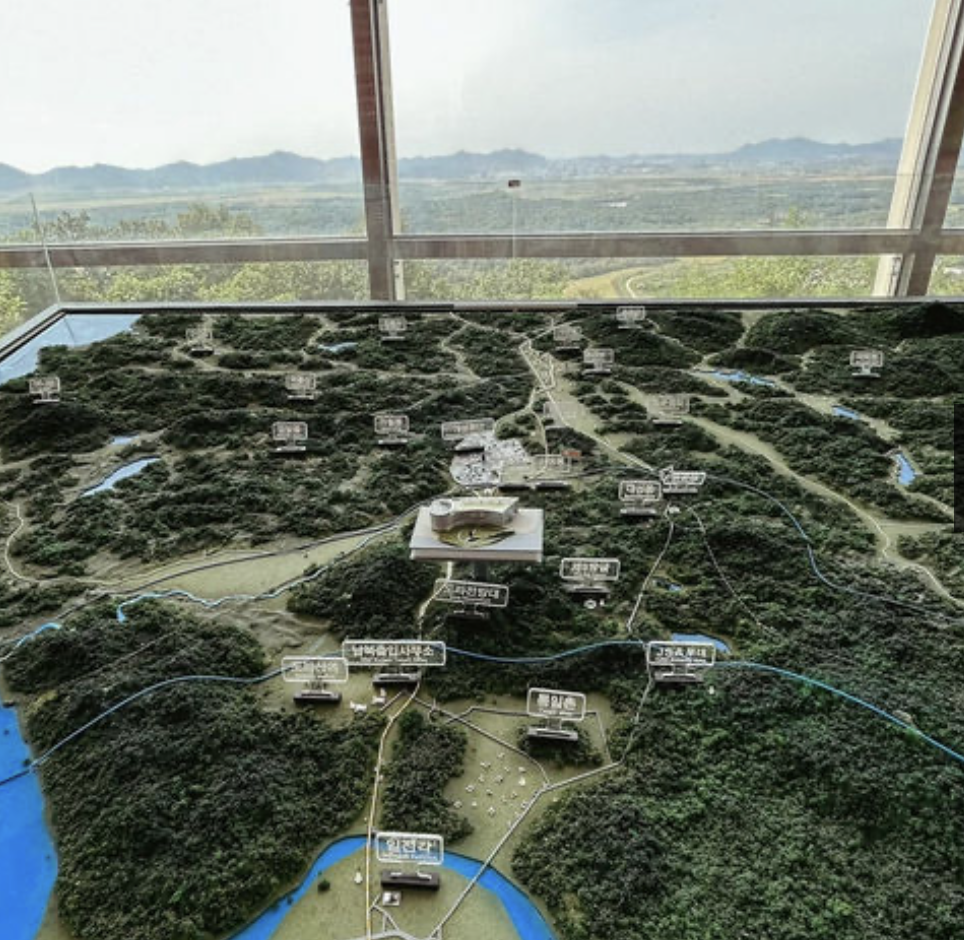
Фото: kz.trip.cоm Пхаджу — полумиллионный город на границе с КНДР
Что особенно интересно в корейской модели
Это фактически муниципальная распределенная генерация, но не в российском понимании «поставить солнечные панели и отдавать излишки в сеть». Пхаджу использует муниципальную землю — территорию водоочистных сооружений — для строительства станции. Ее оператором становится туристическая корпорация города, которая назначает посредника. Девять местных МСП получают электроэнергию по прямым контрактам на 30 лет. Цена — 160 вон/кВт·ч (9,48 руб) с фиксацией тарифа. При этом общенациональный тариф на электричество уже сейчас составляет 180-190 вон, и никто не обещает, что он сохранится в течение трех десятилетий.
Муниципалитет превращает уже имеющийся инфраструктурный актив, землю и объект водоснабжения, в источник долгосрочного дохода, одновременно снижая энергетические риски местного бизнеса.
Причем сама Корея сейчас движется дальше. Правительство развивает распределенные энергетические зоны, где предполагается расширять возможности прямых договоров с потребителями и локального энергоснабжения.
Сколько на этом получит муниципалитет и предприятия
Для солнечной станции 1,2 МВт в Корее можно ориентировочно принять коэффициент использования мощности порядка 14–16%. Тогда годовая генерация составит примерно 1,58 млн кВт·ч. При цене электричества 160 вон/кВт·ч валовая выручка станции не так велика — около 6,6 млн долларов за 30 лет при неизменном тарифе и без учета деградации панелей, расходов на эксплуатацию, посредника, балансировку и финансирование.
Но экономическая ценность для города состоит в другом. Муниципальная земля, которая практически не приносила дохода, превращается в долгосрочный источник дохода.
Для предприятий выгода очевидна. KEPCO сообщала, что средняя промышленная цена электроэнергии в 2025 году достигла 181,9 вон/кВт·ч, причем за четыре года она выросла на 72,4%. Ежегодно компании будут экономить 12% расходов на энергию. Пхаджу фиксирует цену 160 вон на 30 лет, тогда как в исходных условиях проекта предполагается, что средний тариф KEPCO может расти примерно на 5% в год. Через 10 лет он составит уже 261 вон/кВт·ч, а через 20 — 425 вон/кВт·ч.
Разумеется, такой договор имеет смысл для предприятий, которые работают с долгосрочным горизонтом планирования. Для тех, кто хочет быстро обернуть деньги, 30-летние соглашения — не вариант.
Не только в Азии, но и в Европе
В Великобритании подобная идея уже используется муниципалитетами.
Например, Телфорд энд Рикин, центр машиностроения Великобритании в западном Мидлэндс, владеет собственной солнечной электростанцией. За время работы проект принес муниципалитету £1,83 млн дохода, причем электроэнергия также продавалась по соглашению о продажи энергии. Доход использовался для финансирования муниципальных услуг.
Еще более показателен опыт Западного Сассекса. Его солнечная станция мощностью 5 МВт, построенная на муниципальной земле, была рассчитана на производство электроэнергии для сети. Муниципалитет оценивал совокупный доход от продажи электроэнергии и поддержки в £13,8 млн за 20 лет, при окупаемости строительства менее 10 лет.
Существует уже несколько моделей генерации электроэнергии. Муниципалитеты либо сами потребляют вырабатываемое электричество, либо снабжают ее компании, а излишки продают национальным сетям.
В Великобритании государство сейчас вообще пытается масштабировать такую систему. Опубликованный в феврале 2026 года Local Power Plan предусматривает до £1 млрд государственной поддержки местной энергетики. Правительство прямо рассматривает договоры по электроснабжению, продажу электроэнергии на местном уровне и снабжение частных домохозяйств как различные модели сетевой энергетики.
Сложности российской энергетики
Российская структура рынка электроэнергии сама по себе плохо приспособлена к такой модели.
По закону сетевая организация занимается передачей электроэнергии и технологическим присоединением. Ей прямо запрещено заниматься куплей-продажей электроэнергии, за исключением строго определенных случаев — прежде всего покупки электроэнергии для компенсации потерь и собственных нужд. То есть «Россети» не могут выступать обычным продавцом электроэнергии, которого можно просто заменить муниципальной компанией.
Главная проблема в том, что в российской электроэнергетики не решены основополагающие вопросы. Непонятно, кто выступает продавцом энергии, кто гарантирующий поставщик, как рассчитывается стоимость передачи, как производится учет ВИЭ и так далее. При нынешнем положении дел муниципалитеты могут произвести электроэнергию, отдать ее в сеть и получить низкую цену, но покупать потребитель будет все равно у сетей.
А корейская модель пытается сделать обратное. Муниципалитеты на своей земле производят электроэнергию для конкретных потребителей, обеспечивая долгосрочную цену. А сеть используется как инфраструктура, а не как единственный продавец.
Почему российским сетям такая модель экономически неудобна
В допуске муниципалитетов к продаже энергии заложен конфликт интересов.
Если местная власть построит, например, 20 МВт солнечной генерации и заключит договора с местными заводами, то часть электроэнергии, которая раньше проходила через традиционную цепочку энергоснабжения, начнет обращаться по локальному контракту. Для сетевой компании это означает сокращение продаж кВт·ч. Она будет получать меньше доходов, но обязана поддерживать ту же инфраструктуру при меньшем объеме передачи. Кроме того, возникает техническая проблема — как осуществить двунаправленные потоки и балансировку.
Другими словами, распределенная генерация и централизованная модель рынка вместе не живут.
И все же — южнокорейский и британский опыт интересен не столько как солнечный проект мощностью 1,2 МВт, сколько как попытка изменить саму экономику распределенной энергетики. Муниципальная инфраструктура становится активом, муниципалитет — производителем, местный бизнес — долгосрочным покупателем, а договор с потребителями превращается в механизм промышленной политики.
Для России подобная модель технически вполне возможна, но потребует изменения правил розничного рынка, распределения сетевых платежей и роли гарантирующих поставщиков. Она потенциально особенно интересна для регионов с большим количеством промышленных МСП и свободными муниципальными землями.